분기 영업이익 100조 원은 한국 기업이 한 번도 넘지 못한 숫자였습니다. 2026년 10월 8일 발표된 삼성전자 영업이익 잠정치가 그 선을 넘었습니다. 3분기에만 107.4조 원입니다. 그런데 같은 날 “삼성이 스마트폰 생산을 최대 30% 줄인다”는 보도도 나왔습니다.
한 회사에서 사상 최대 이익과 감산 소식이 동시에 나온 셈입니다. 이 글은 두 소식을 하나의 구조로 묶어 봅니다. 수치는 2026년 10월 10일까지 공개된 회사 발표와 보도 기준입니다. 3분기 수치는 잠정치라 확정 실적에서 달라질 수 있습니다. 특정 종목 매수·매도를 권하는 글이 아닙니다.
2026년 3분기 삼성전자 영업이익, 107.4조 원이라는 숫자부터
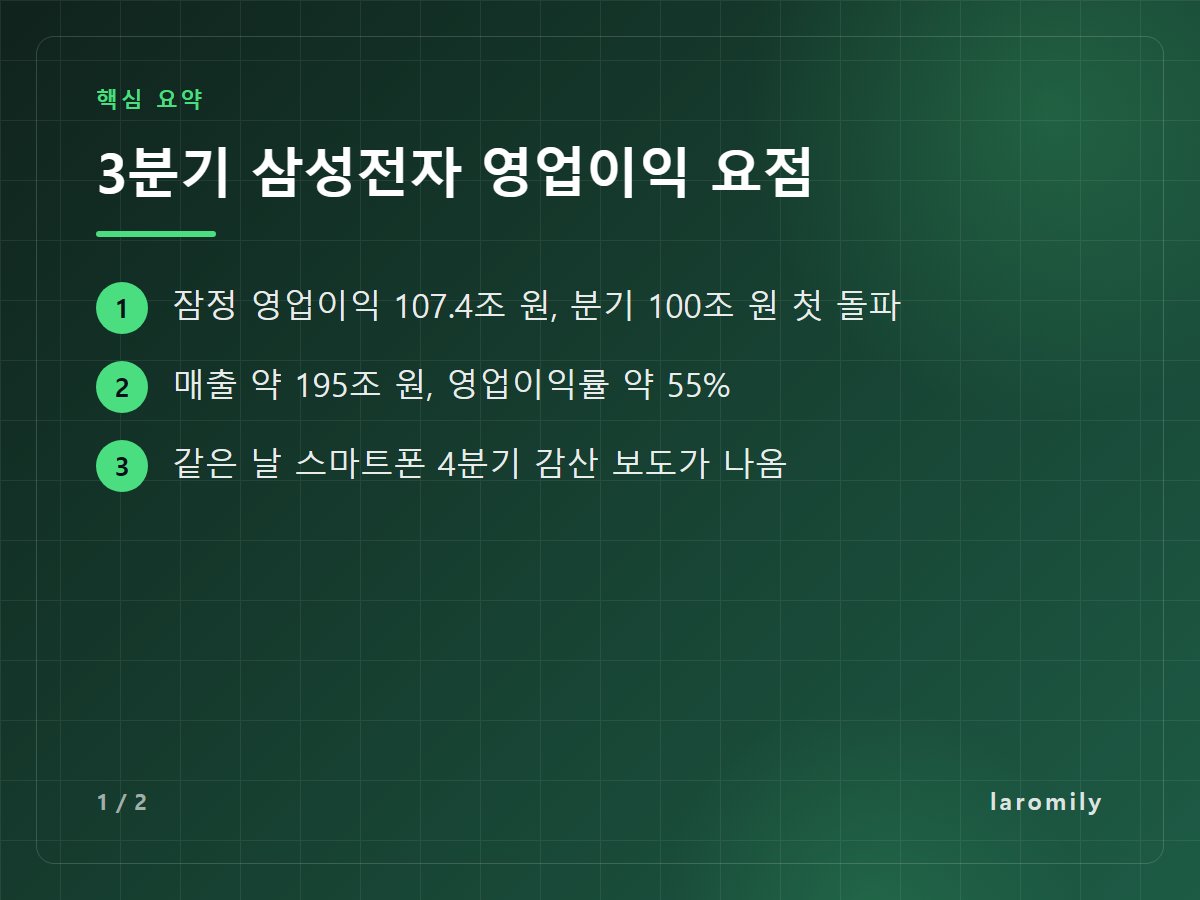
잠정 실적에 따르면 3분기 매출은 약 195조 원, 영업이익은 107.4조 원입니다. 1년 전 같은 분기(12.2조 원)의 약 8.8배입니다. 영업이익률은 약 55%로 계산됩니다. 매출 100원 중 55원이 남았다는 뜻입니다.
이번 삼성전자 영업이익 잠정치는 시장 예상도 조금 넘었습니다. 트렌드포스가 인용한 LSEG 스마트에스티메이트 전망치는 106.1조 원이었습니다. 1~3분기 누적 영업이익은 약 254조 원입니다. 2025년 한 해 영업이익 43.6조 원의 다섯 배가 넘습니다.
잠정 실적에는 사업부별 숫자가 없습니다. 다만 업계는 반도체(DS) 부문이 이익 대부분을 냈다고 봅니다. 트렌드포스는 DS 부문 매출이 100조 원을 넘었을 것으로 추정했습니다.
분기별로 보면 삼성전자 영업이익 흐름이 보입니다
삼성전자 영업이익 한 분기만 보면 “운이 좋았다”로 끝나기 쉽습니다. 최근 네 개 분기를 나란히 놓으면 흐름이 분명해집니다. 아래 표는 회사 발표와 보도를 모아 계산한 것입니다.
| 구분 | 2025년 3분기 | 2026년 1분기 | 2026년 2분기 | 2026년 3분기(잠정) |
|---|---|---|---|---|
| 매출 | 86.1조 원 | 133.9조 원 | 171.5조 원 | 약 195조 원 |
| 영업이익 | 12.2조 원 | 57.2조 원 | 89.5조 원 | 107.4조 원 |
| 영업이익률(계산) | 약 14% | 약 43% | 약 52% | 약 55% |
| 반도체(DS) 영업이익 | – | 53.7조 원 | 89.2조 원 | 미공개(10월 말 확정) |
| 완제품·모바일 쪽 | – | MX·네트워크 +2.8조 원 | DX 부문 -0.8조 원 | DX 1조 원 넘는 적자 추정 |
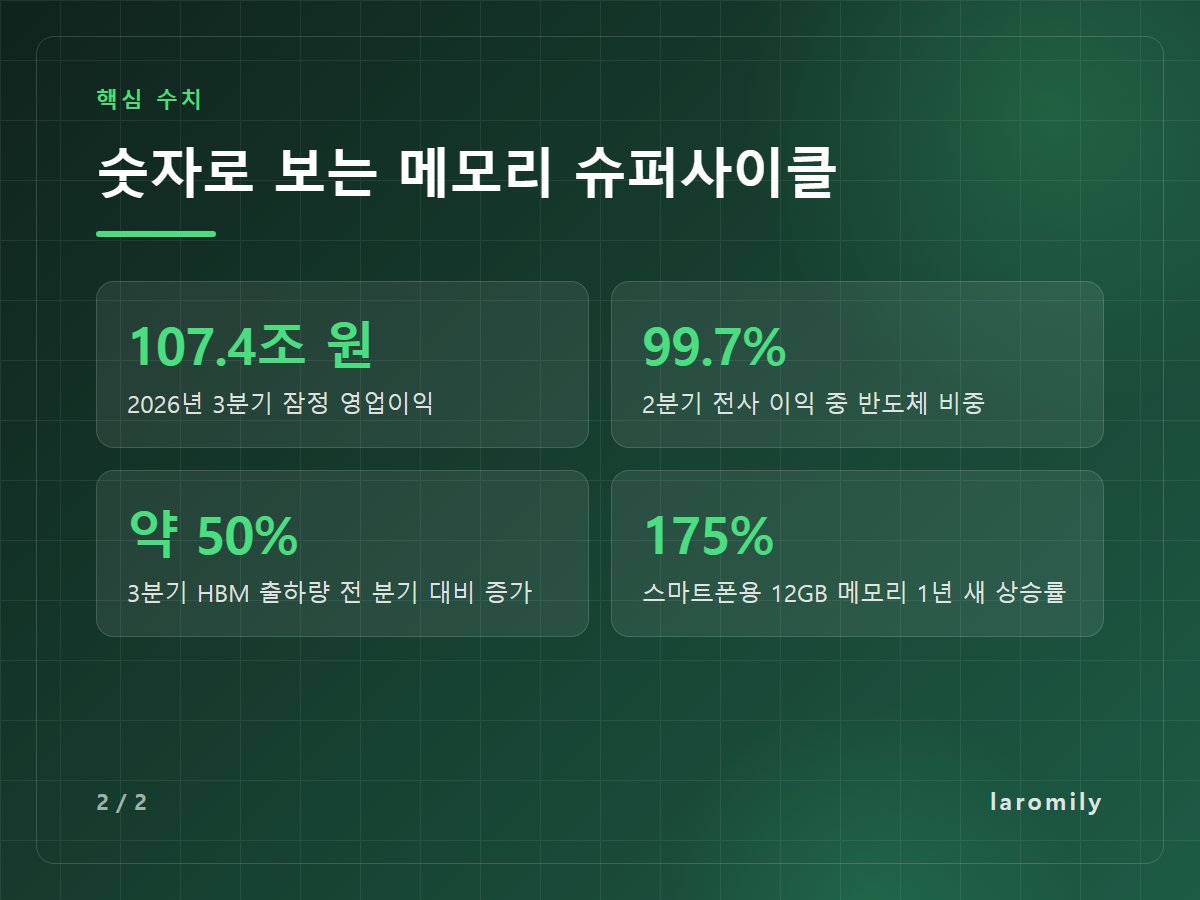
표에서 두 가지가 눈에 띕니다. 첫째, 이익률이 분기마다 올라갔습니다. 매출보다 이익이 더 빨리 늘었다는 뜻입니다. 둘째, 삼성전자 영업이익 가운데 반도체 비중이 압도적입니다. 2분기에는 전사 영업이익의 99.7%가 DS 부문에서 나왔습니다.
반대로 모바일·가전을 맡은 DX 부문은 2분기에 적자로 돌아섰습니다. 모바일(MX) 사업부가 출범 뒤 처음 적자를 냈다는 보도도 이어졌습니다. 3분기 DX 적자는 회사 발표가 아니라 업계 추정치입니다.
📌 함께 읽으면 좋은 글: 엔비디아 GPU 서버의 핵심, 반도체 밸류체인 관련주 TOP 4
HBM과 D램 가격, 이익을 끌어올린 구조
메모리 슈퍼사이클은 수요가 공급을 크게 앞질러 가격이 오래 오르는 시기를 말합니다. 이번에는 AI 서버가 출발점입니다. AI 가속기에는 HBM(고대역폭 메모리)이 붙습니다. HBM은 D램을 여러 층 쌓아 만든 고성능 제품입니다.
구조는 세 단계로 볼 수 있습니다.
- HBM 판매 증가: 트렌드포스는 삼성의 3분기 HBM 출하량(비트 기준)이 전 분기보다 약 50% 늘었다고 전했습니다. 엔비디아 가속기용 HBM4 수요가 컸습니다.
- 일반 D램 공급 부족: 공장 생산능력이 HBM으로 쏠리면서 일반 D램 물량이 빠듯해졌습니다. 트렌드포스는 2027년 HBM이 업계 D램 생산능력의 30% 가까이를 차지할 것으로 봤습니다.
- 가격 상승이 곧 이익: 공장과 인력은 그대로인데 판매 가격이 오르면 늘어난 매출이 대부분 이익으로 남습니다. 이익률이 55%까지 오른 이유입니다.
가격 상승 폭은 스마트폰용 메모리에서 잘 보입니다. 머니투데이 보도에 따르면 12GB LPDDR5X 가격은 2분기 145~146달러였습니다. 1년 전보다 175% 오른 값입니다. 3분기에는 약 20% 더 올라 최대 180달러까지 갈 것으로 전망됐습니다.
같은 회사 안의 엇갈림, 반도체는 웃고 스마트폰은 감산
메모리 값이 오르면 메모리를 사서 쓰는 쪽은 비용이 늘어납니다. 삼성 스마트폰도 예외가 아닙니다. 같은 회사의 반도체 부문에서 부품을 사더라도 가격은 시장 기준으로 매겨집니다.
머니투데이는 10월 8일 삼성 MX 사업부가 4분기 부품 주문을 최대 30% 줄여 달라고 협력사에 요청했다고 단독 보도했습니다. 글로벌이코노믹은 감산 폭을 20~30%로 전했습니다. 연간 생산 목표 2억 7,000만 대가 2억 대 안팎으로 내려갈 수 있다는 관측도 나왔습니다. 회사의 공식 발표가 아니라 보도 내용입니다.
이른바 ‘칩플레이션'(칩+인플레이션)입니다. 1분기 MX·네트워크 영업이익은 2.8조 원으로 1년 전보다 34.9% 줄었습니다. 갤럭시 S26 판매가 괜찮았는데도 이익은 줄었습니다. 메모리 원가가 이익을 갉아먹은 것입니다.
메모리 슈퍼사이클이 삼성전자 영업이익 전망에 남긴 숙제
지금의 삼성전자 영업이익 구성만 보면 반도체 부문이 모바일 손실을 넉넉히 메웁니다. 트렌드포스는 2026년 연간 영업이익이 300조 원을 넘을 것이라는 전망을 전했습니다. 메모리 공급 부족이 2028년까지 이어질 수 있다는 시각도 소개했습니다.
다만 이 구조에는 약한 고리도 있습니다.
- 수요처의 체력: 스마트폰·PC 제조사가 비싼 메모리를 감당하지 못하면 출하를 줄입니다. 삼성 스마트폰 감산 보도가 그 신호일 수 있습니다.
- 가격 의존도: 이익이 가격에서 나온 만큼, 가격 상승이 멈추면 이익률도 빠르게 바뀔 수 있습니다. 과거 메모리 사이클도 그랬습니다.
- AI 투자 속도: HBM 수요는 빅테크의 AI 데이터센터 투자에 달려 있습니다. 투자 속도가 늦춰지면 흐름도 달라집니다.
어느 쪽이 맞을지는 아직 알 수 없습니다. 전망치는 기관마다 다르고, 자주 바뀝니다.
📌 함께 읽으면 좋은 글: 미국 국채금리 오르면 왜 주가가 떨어질까? 10년물 5.2%와 코스피 하락으로 본 할인율 계산법
반도체 업황을 읽을 때 볼 지표 세 가지
뉴스를 따라갈 때 아래 세 가지를 함께 보면 흐름을 읽기 쉽습니다.
- 10월 말 확정 실적의 사업부별 숫자: 삼성전자 영업이익 중 DS와 DX 부문 이익이 각각 얼마인지, 메모리 이익률이 어느 정도인지 확인합니다.
- D램 계약 가격 발표: 트렌드포스 같은 조사기관이 분기마다 내는 가격 전망이 오름폭을 줄이는지 봅니다.
- 스마트폰·PC 출하량: 감산이 삼성만의 일인지, 업계 전체로 번지는지가 수요의 체력을 보여 줍니다.
삼성전자 영업이익 100조 시대, 열쇠는 메모리 가격이 쥐고 있습니다
2026년 3분기 삼성전자 영업이익 107.4조 원은 AI가 메모리 가격을 끌어올린 결과입니다. 같은 가격 상승이 자사 스마트폰에는 원가 부담이 되어 감산 보도로 이어졌습니다. 슈퍼사이클의 혜택과 비용이 한 회사 안에서 동시에 드러난 셈입니다.
결국 핵심 변수는 메모리 가격이 얼마나 오래 버티느냐입니다. 10월 말 확정 실적과 4분기 가격 흐름이 다음 확인 지점입니다. 이 글은 공개 자료를 정리한 해설이며 투자 판단은 각자의 몫입니다.
참고 자료
- Samsung Sees 3Q26 Operating Profit Soaring 783% to Record KRW 107.4 Trillion (TrendForce, 2026-10-08)
- Samsung Electronics Q3 Operating Profit Tops 100 Trillion Won for First Time (서울경제 영문판, 2026-10-08)
- 삼성전자, 2026년 2분기 실적 발표 (삼성전자 뉴스룸)
- 삼성 2분기 영업익 89.5조…99%가 DS, DX는 ‘첫 적자’ (뉴스토마토)
- 삼성전자, 2026년 1분기 실적 발표 (삼성전자 뉴스룸)
- 삼성전자 MX, 1분기 영업이익 2.8조…전년 比 34.9%↓ (머니투데이)
- “팔아도 남는 게 없다”…삼성, 스마트폰 생산량 30% 줄인다 (머니투데이, 2026-10-08)
- 삼성, 반도체 웃고 모바일 울다…4분기 스마트폰 감산 돌입 (글로벌이코노믹, 2026-10-09)