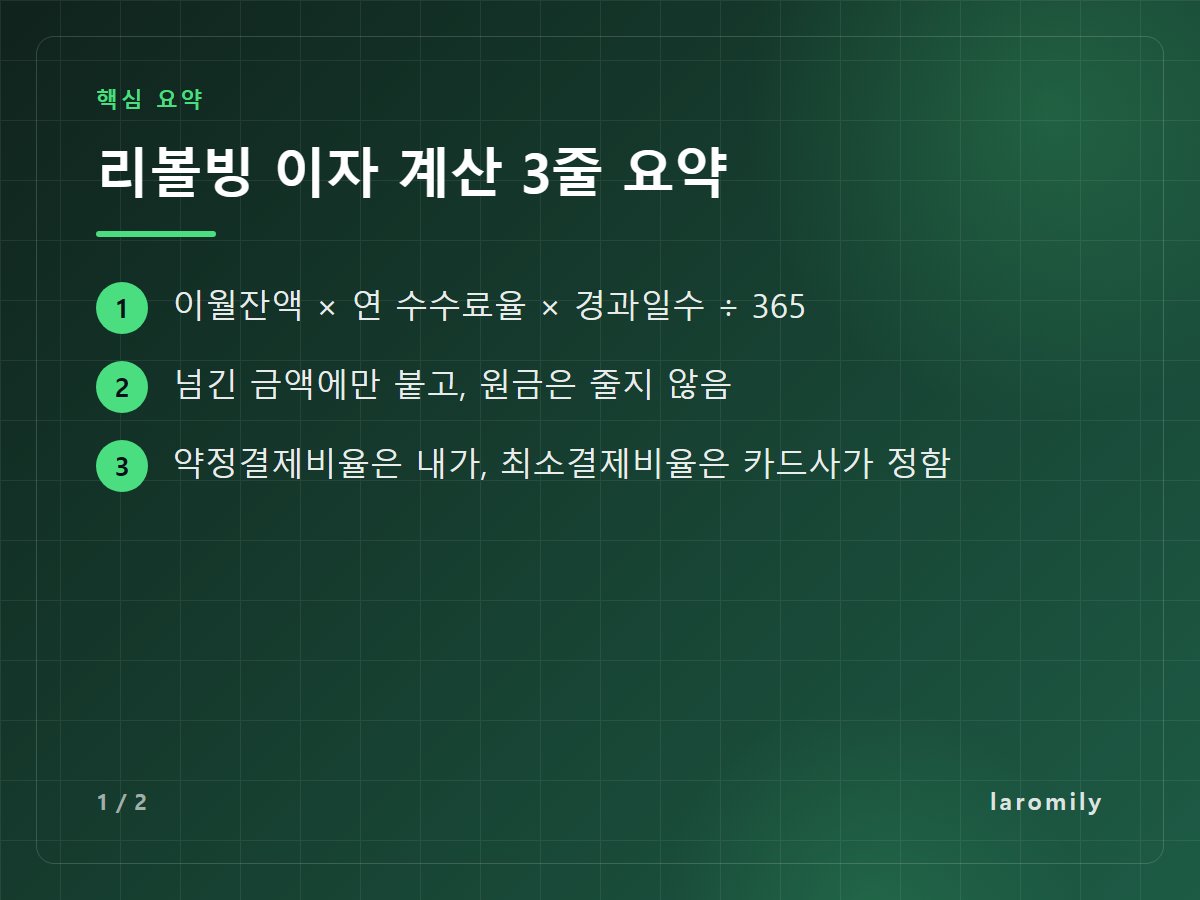
리볼빙 이자 계산은 곱셈 세 번이면 끝납니다. 넘긴 금액에 연 수수료율을 곱하고, 넘긴 날수를 곱한 뒤 365로 나누면 됩니다.
이 공식으로 100만 원을 30일 넘기면 수수료율 연 15%에 약 1만2,329원입니다. 연 18%라면 약 1만4,795원입니다. 한 달만 보면 작아 보이지만, 이 돈은 원금을 한 푼도 줄여 주지 않습니다.
이 글은 2026년 10월 15일 확인 기준 KB국민카드의 리볼빙 안내 화면과 금융위원회 자료, 여신금융협회 집계를 바탕으로 계산했습니다. 계산은 매달 30일, 고정 수수료율을 가정했습니다. 실제 금액은 카드사·신용점수·결제일에 따라 달라집니다.
리볼빙 이자 계산 공식, 곱셈 세 번이면 끝
리볼빙의 정식 이름은 ‘일부결제금액이월약정’입니다. 카드값의 일부만 내고 나머지를 다음 달로 넘기는 약정입니다. 넘긴 돈은 연체로 잡히지 않지만, 그 대신 수수료(이자)가 붙습니다.
KB국민카드 안내에 나온 계산식은 이렇습니다.
- 리볼빙 수수료 = 전월 이월잔액 × 연 수수료율 × 이용경과일수 ÷ 365
- 이용경과일수: 지난 결제일 다음 날부터 이번 결제일까지의 날수
- 윤년: 365 대신 366으로 나눔
카드사가 직접 든 예시도 같은 방식입니다. 50만 원을 연 17%로 30일 넘기면 6,986원입니다. 결제일에 전액 낸 금액에는 이 수수료가 붙지 않습니다.
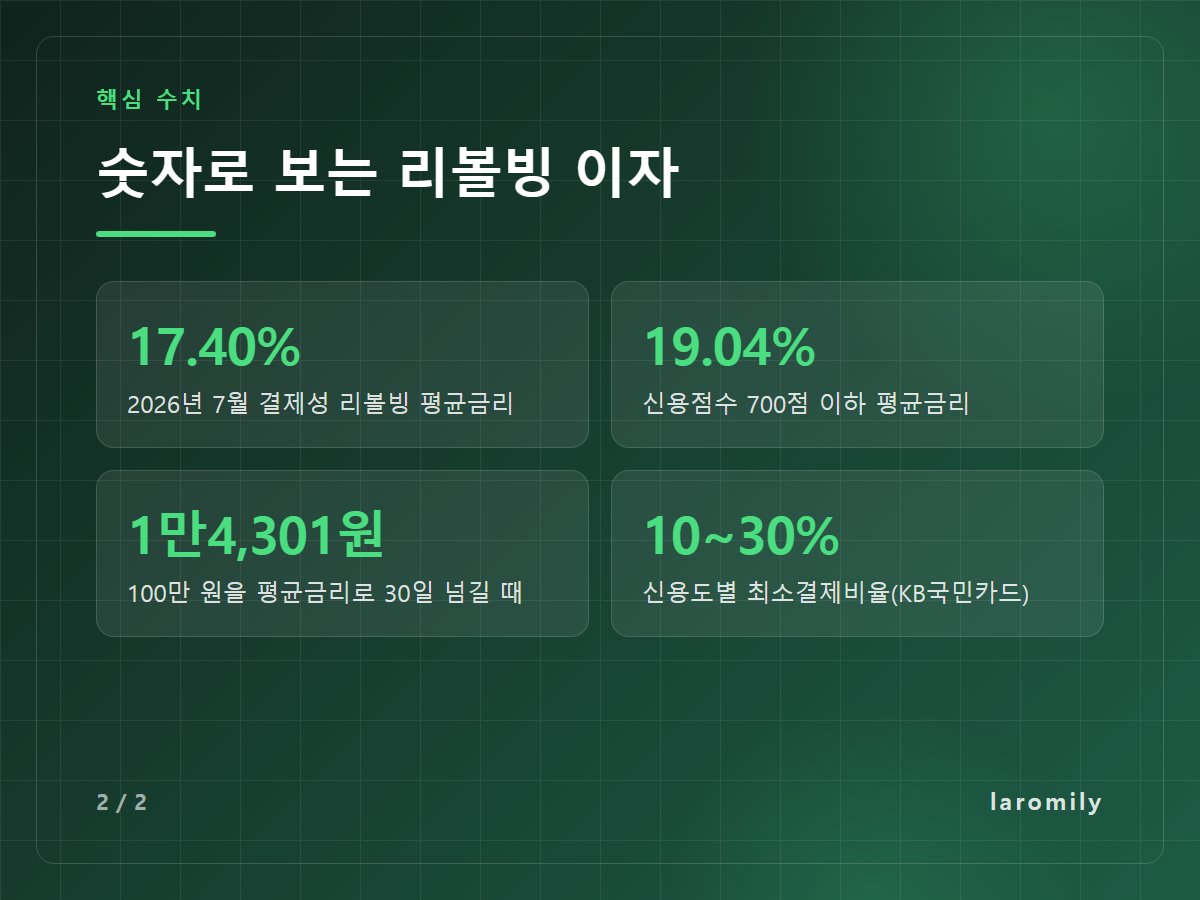
여기서 헷갈리기 쉬운 숫자가 두 개 있습니다. 약정결제비율은 내가 매달 갚기로 정한 비율입니다. 최소결제비율은 카드사가 신용도에 따라 정하는 하한선으로, KB국민카드 안내 기준 10~30%입니다.
📌 함께 읽으면 좋은 글: 추석 금융거래 총정리, 연휴 중 대출 만기·카드값·보험료는 28일로 밀려요
100만 원 이월, 수수료율별 한 달 리볼빙 이자
수수료율은 사람마다 다릅니다. KB국민카드는 일시불 리볼빙 수수료율을 연 5.60~19.95%로 안내하고, 2025년 평균 이자율을 17.46%로 공시했습니다.
업계 전체로 보면 여신금융협회 집계 기준 8개 전업 카드사의 결제성 리볼빙 평균금리가 2026년 7월 연 17.40%였습니다. 신용점수 700점 이하 이용자의 평균은 연 19.04%로 19%를 넘었습니다.
100만 원을 30일 넘길 때 수수료율별 한 달 이자를 계산했습니다.
| 연 수수료율 | 100만 원 30일 이자 | 90만 원 30일 이자 |
|---|---|---|
| 15% | 약 1만2,329원 | 약 1만1,096원 |
| 17.40%(2026년 7월 평균) | 약 1만4,301원 | 약 1만2,871원 |
| 18% | 약 1만4,795원 | 약 1만3,315원 |
| 19.04%(700점 이하 평균) | 약 1만5,649원 | 약 1만4,084원 |
| 19.95%(KB국민카드 상한) | 약 1만6,397원 | 약 1만4,757원 |
90만 원 열은 ‘카드값 100만 원 중 10%만 내고 90만 원을 넘긴 경우’입니다. 평균금리 17.40%라면 한 달 수수료가 약 1만2,871원입니다.
같은 금액이라도 수수료율이 15%와 19.95%면 한 달 차이가 4천 원을 넘습니다. 리볼빙 이자 부담은 신용점수에 따라 꽤 벌어진다는 뜻입니다.
6개월 누적 계산표: 이월액 100만·300만 원, 수수료율 15·18%
한 달 이자보다 중요한 것은 몇 달 쌓이느냐입니다. 두 가지 경우로 6개월 누적 리볼빙 이자를 계산했습니다. 새로 카드를 쓰지 않는다고 가정했습니다.
- 그대로 둘 때: 매달 수수료만 내고 원금은 계속 넘김
- 10%씩 갚을 때: 약정결제비율 10%로 매달 남은 잔액의 10%와 수수료를 냄
| 이월액 · 수수료율 | 첫 달 이자 | 6개월 누적(그대로 둘 때) | 6개월 누적(10%씩 갚을 때) | 10%씩 갚고 6개월 뒤 잔액 |
|---|---|---|---|---|
| 100만 원 · 15% | 1만2,329원 | 7만3,973원 | 5만7,768원 | 53만1,441원 |
| 100만 원 · 18% | 1만4,795원 | 8만8,767원 | 6만9,321원 | 53만1,441원 |
| 300만 원 · 15% | 3만6,986원 | 22만1,918원 | 17만3,303원 | 159만4,323원 |
| 300만 원 · 18% | 4만4,384원 | 26만6,301원 | 20만7,963원 | 159만4,323원 |
300만 원을 연 18%로 여섯 달 그대로 두면 이자만 약 26만6천 원입니다. 그동안 원금은 1원도 줄지 않습니다.
10%씩 갚아도 여섯 달 뒤 잔액은 처음의 절반을 조금 넘습니다. 약정결제비율이 낮을수록 갚는 기간이 길어지고, 그만큼 리볼빙 이자도 오래 붙습니다.
매달 같은 금액을 쓰면 잔액이 불어나는 구조
실제로 더 흔한 경우는 리볼빙을 걸어 둔 채 카드를 계속 쓰는 경우입니다. 매달 100만 원을 쓰고 약정결제비율 10%만 낸다고 가정해 봤습니다.
| 회차 | 이월 잔액(결제 후) | 그달 수수료(18%) |
|---|---|---|
| 1개월 | 90만 원 | 0원 |
| 2개월 | 171만 원 | 약 1만3,315원 |
| 3개월 | 243만9천 원 | 약 2만5,298원 |
| 4개월 | 309만5,100원 | 약 3만6,083원 |
| 5개월 | 368만5,590원 | 약 4만5,790원 |
| 6개월 | 421만7,031원 | 약 5만4,526원 |
여섯 달 동안 쓴 돈은 600만 원인데, 넘어간 잔액이 약 421만7천 원까지 쌓였습니다. 같은 기간 낸 수수료는 연 18% 기준 약 17만5천 원, 연 15%라도 약 14만6천 원입니다.
7개월째에는 수수료만 한 달에 약 6만2천 원(18% 기준)이 됩니다. 금융위원회도 이월잔액을 빨리 갚지 않으면 청구금액이 쌓여 상환 부담이 커진다고 안내했습니다.
최소결제비율 아래로 내면 연체, 리볼빙 이자보다 비싸다
리볼빙을 쓰면 ‘조금만 내도 된다’고 생각하기 쉽습니다. 하지만 최소결제금액보다 적게 내면 그 차액은 연체로 처리됩니다.
KB국민카드 안내 기준 연체 금리는 약정 수수료율에 3%포인트를 더한 값입니다. 다만 법정 상한인 연 20%를 넘을 수 없습니다.
최소결제금액도 단순히 ‘잔액의 10%’가 아닙니다. 약정한 원금이 5만 원보다 적으면 5만 원과 최소결제비율 금액 중 큰 쪽을 청구합니다. 여기에 수수료, 할부·현금서비스 등 리볼빙 대상이 아닌 금액이 더해집니다.
통장 잔액이 모자라면 약정결제비율을 100%로 해 둬도 일부만 빠져나갈 수 있습니다. 카드사는 리볼빙 이용이 신용점수를 떨어뜨릴 수 있다고도 안내합니다.
리볼빙 해지와 상환, 이 순서로 하면 덜 낸다
리볼빙 이자는 갚는 날까지 하루 단위로 붙습니다. 그래서 해지보다 상환을 먼저 생각하는 편이 계산상 유리합니다.
- 잔액과 수수료율 확인: 카드사 앱의 리볼빙 메뉴에서 이월잔액과 내 적용 수수료율을 봅니다.
- 선결제(즉시결제)로 먼저 줄이기: KB국민카드 안내 기준 이월잔액은 언제든 전부나 일부를 갚을 수 있고 중도상환수수료가 없습니다. 당일 결제는 정해진 마감 시각 안에 해야 그날 반영됩니다.
- 약정결제비율 올리기: 한 번에 못 갚으면 비율을 높여 매달 갚는 원금을 늘립니다.
- 해지 전 다음 결제일 자금 준비: 2013년 2월 1일 이후 가입자는 해지하면 남은 잔액 전부가 해지 뒤 첫 결제일에 한꺼번에 청구됩니다(KB국민카드 안내).
- 해지 신청: 콜센터·홈페이지·앱에서 언제든 할 수 있습니다. 해지는 되돌릴 수 없고, 신용 상태에 따라 재가입이 제한될 수 있습니다.
계약 기간도 확인해 둡니다. 만료 약 한 달 전에 안내가 오고, 그 뒤 한 달 안에 해지하지 않으면 심사를 거쳐 자동으로 연장됩니다.
수수료율이 더 낮은 대출로 갈아타는 방법도 있습니다. 다만 금리만 보지 말고 총비용을 같은 공식으로 비교해야 합니다.
📌 함께 읽으면 좋은 글: 대환대출 금리 역전, 은행 16곳 중 11곳은 갈아타면 더 비쌌다 (갈아타기 전 계산표)
리볼빙 이자, 넘긴 날수만큼 붙는 ‘비싼 시간값’
리볼빙은 급할 때 연체를 피하게 해 주는 장치입니다. 하지만 2026년 7월 평균 연 17.40%의 금리로 시간을 사는 일이기도 합니다.
계산은 간단합니다. 이월잔액 × 수수료율 × 날수 ÷ 365. 이 공식을 앱에 찍힌 내 잔액에 한 번 대입해 보면, 선결제를 언제 할지 답이 나옵니다.
이 글은 계산 원리를 설명하는 글이며 특정 금융상품 이용을 권하지 않습니다. 실제 수수료율과 조건은 이용 중인 카드사 안내와 여신금융협회 공시에서 확인하시기 바랍니다.
참고 자료
- KB국민카드 – 일부결제금액이월약정(리볼빙) 조회·변경·해지 안내
- 금융위원회 – 리볼빙 제도 개선 관련 안내(2022년 8월)
- 이투데이 – 리볼빙 평균금리 17.4%, 여신금융협회 집계(2026년 8월 7일)