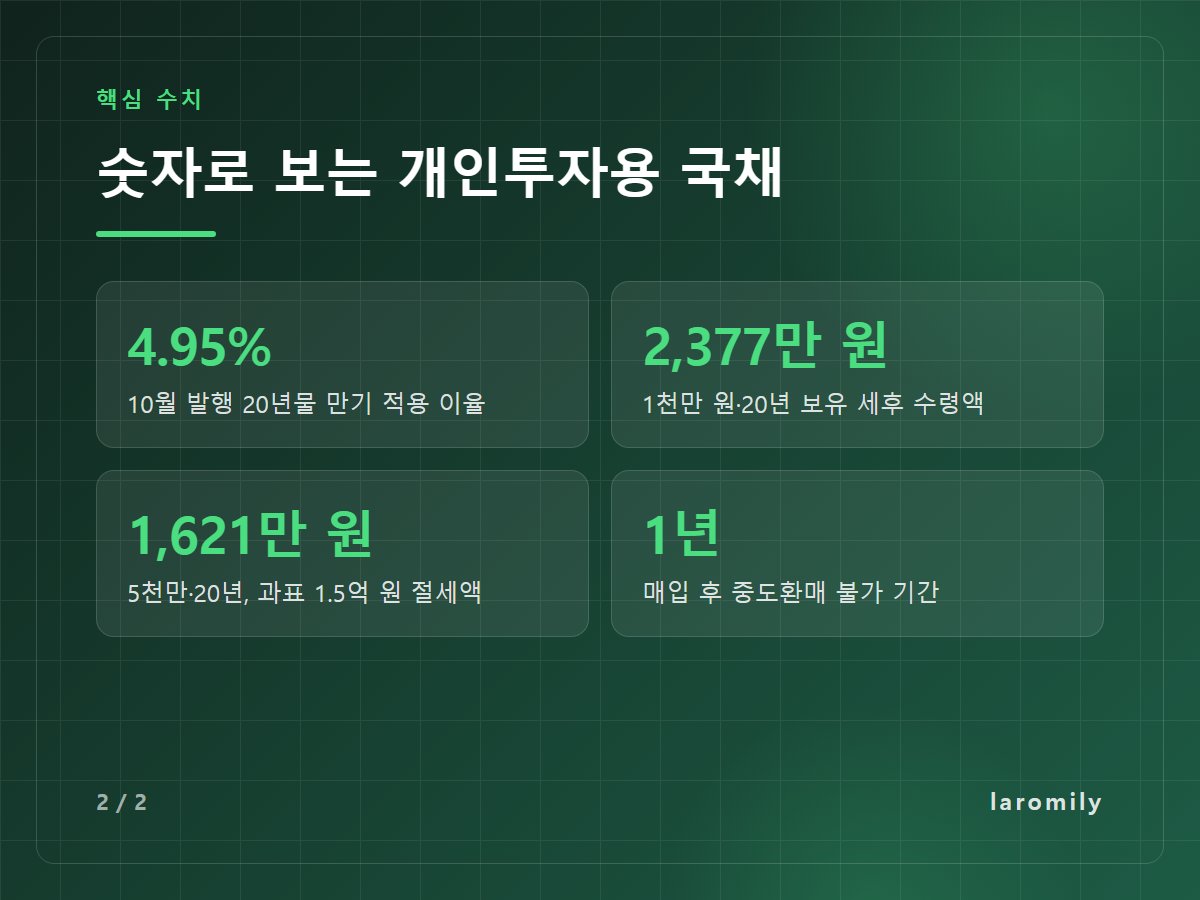
1,000만 원이 20년 뒤 세금을 떼고 약 2,377만 원이 됩니다. 2026년 10월에 발행된 개인투자용 국채 20년물을 만기까지 들고 있을 때의 계산입니다. 같은 돈을 10년물에 넣으면 세후 약 1,505만 원입니다.
이 숫자에는 조건이 붙습니다. 만기까지 갖고 있어야 하고, 중간에 돌려받으면 이자가 크게 줄어듭니다. 이 글은 2026년 10월 15일 확인 기준 재정경제부 발표와 조세특례제한법 조문을 바탕으로 계산했습니다. 특정 상품 가입을 권하는 글이 아니라 계산 원리를 풀어 보는 글입니다.
개인투자용 국채, 이자가 붙는 방식부터
개인투자용 국채는 정부가 개인만 살 수 있게 따로 발행하는 저축용 국채입니다. 2024년 6월 처음 나왔고 매달 청약을 받습니다. 개인투자용 국채 판매대행기관은 미래에셋증권이며 전용계좌가 있어야 살 수 있습니다.
금리는 두 조각으로 나뉩니다.
- 표면금리: 직전 달 같은 만기 국고채 경쟁입찰에서 정해진 낙찰금리
- 가산금리: 만기까지 보유할 때만 얹어 주는 추가 금리
- 연복리·만기 일시 지급: 두 금리를 더한 이율로 해마다 복리로 불리고, 원금과 이자를 만기에 한 번에 받음
2026년 10월 발행분 조건은 아래와 같습니다. 청약은 10월 8일부터 15일까지 진행됐습니다.
| 만기 | 표면금리 | 가산금리 | 만기 적용 이율 | 만기 보유 세전 수익률 |
|---|---|---|---|---|
| 5년물 | 4.275% | 0.05%p | 4.325% | 약 23.6% |
| 10년물 | 4.510% | 0.28%p | 4.790% | 약 59.7% |
| 20년물 | 4.520% | 0.43%p | 4.950% | 약 162.8% |
발표 자료에 나오는 “연평균 6.0%”(10년물)는 누적 수익률 59.7%를 10년으로 나눈 값입니다. 실제로 해마다 붙는 이율은 4.79%입니다. 은행 예금 금리와 비교할 때는 이 차이를 알고 봐야 합니다.

개인투자용 국채 1천만·5천만 원, 10년·20년 세후 수령액
아래는 2026년 10월 발행 금리로 계산한 값입니다. 세금은 분리과세 세율 14%에 지방소득세를 더한 15.4%를 적용했습니다. 매달 발행 금리가 바뀌므로 이후 발행분은 금액이 달라집니다.
| 투자금·만기 | 세전 이자 | 세금(15.4%) | 세후 수령액 |
|---|---|---|---|
| 1,000만 원 · 10년 | 약 597만 원 | 약 92만 원 | 약 1,505만 원 |
| 1,000만 원 · 20년 | 약 1,628만 원 | 약 251만 원 | 약 2,377만 원 |
| 5,000만 원 · 10년 | 약 2,983만 원 | 약 459만 원 | 약 7,524만 원 |
| 5,000만 원 · 20년 | 약 8,141만 원 | 약 1,254만 원 | 약 1억 1,887만 원 |
개인투자용 국채 이자 계산식은 단순합니다. 원금 × (1 + 이율)^보유 연수에서 원금을 빼면 세전 이자입니다. 1,000만 원 × 1.0495^20을 하면 약 2,628만 원이 나옵니다.
국채 분리과세, 실제로 아껴 주는 금액은 따로 있다
개인투자용 국채의 분리과세는 조세특례제한법 제91조의23에 근거합니다. 전용계좌로 2027년 12월 31일까지 사서 정해진 기간 보유하면 됩니다. 매입금액 총 2억 원까지의 이자에 14%를 매기고 종합소득에 합산하지 않습니다.
분리과세 세율 14%는 일반 예금 이자의 원천징수 세율과 같습니다. 그래서 혜택이 없어 보이지만, 핵심은 ‘합산하지 않는다’는 부분입니다. 만기에 한 번에 받는 이자는 그해 소득으로 잡힙니다. 이자와 배당이 한 해 2,000만 원을 넘으면 넘는 부분이 다른 소득과 합쳐 누진세율로 계산됩니다.
아래 표는 분리과세가 없다고 가정한 경우와 비교한 단순 계산입니다. 다른 금융소득은 없고, 다른 소득은 과세표준 금액이며, 공제는 반영하지 않았습니다. 금액은 지방소득세 포함 세금입니다.
| 투자금·만기 | 분리과세 | 종합과세: 다른 소득 없음 | 종합과세: 과표 5,000만 원 | 종합과세: 과표 1억 5,000만 원 |
|---|---|---|---|---|
| 1,000만 원 · 20년 | 251만 원 | 251만 원 | 251만 원 | 251만 원 |
| 5,000만 원 · 10년 | 459만 원 | 459만 원 | 568만 원 | 719만 원 |
| 5,000만 원 · 20년 | 1,254만 원 | 1,296만 원 | 2,212만 원 | 2,875만 원 |
1,000만 원은 20년 이자도 2,000만 원 아래라 결과가 같습니다. 5,000만 원을 20년 묻어 두면 이자가 8,000만 원을 넘습니다. 근로소득 과표가 5,000만 원인 사람이라면 분리과세 덕분에 약 959만 원을 덜 냅니다. 과표 1억 5,000만 원이면 차이가 약 1,621만 원으로 커집니다.
다만 1,000만 원 투자자도 만기 해에 예금 이자나 배당이 따로 많다면 2,000만 원을 넘을 수 있습니다. 분리과세된 국채 이자는 이 2,000만 원 계산에서 빠집니다.
📌 함께 읽으면 좋은 글: 금융소득종합과세 2천만 원 넘으면 세금 얼마? 3천·5천·1억 계산표와 건보료 영향, 5월 신고법
개인투자용 국채 중도환매, 얼마나 손해일까
중간에 돈이 필요하면 중도환매를 신청할 수 있습니다. 조건은 까다롭습니다.
- 매입 후 1년이 지나야 신청할 수 있습니다.
- 매달 정해진 기간에만 받고, 월별 한도 안에서 선착순으로 처리합니다.
- 원금과 표면금리 이자만 줍니다. 가산금리와 복리, 분리과세는 빠집니다.
- 표면금리 이자는 단리로 계산합니다.
개인투자용 국채 원금이 깎이지는 않습니다. 시장에서 사고파는 일반 국채처럼 금리가 오를 때 가격이 떨어지는 구조가 아닙니다. 손해는 ‘받기로 했던 이자’가 줄어드는 형태로 나타납니다.
2026년 10월 발행분 1,000만 원을 기준으로 계산하면 이렇습니다.
| 상품·환매 시점 | 중도환매 이자(세전) | 만기 조건으로 쌓였을 이자 | 줄어드는 이자 |
|---|---|---|---|
| 10년물 · 3년 뒤 | 약 135만 원 | 약 151만 원 | 약 15만 원 |
| 10년물 · 5년 뒤 | 약 226만 원 | 약 264만 원 | 약 38만 원 |
| 20년물 · 10년 뒤 | 약 452만 원 | 약 621만 원 | 약 169만 원 |
20년물을 10년 들고 있다가 환매하면 받는 이자는 452만 원입니다. 그대로 20년을 채웠다면 1,628만 원이었습니다. 보유 기간이 길수록 복리 효과가 뒤쪽에 몰리기 때문에, 중간에 나오면 손해가 커집니다. 환매 이자에는 일반 이자소득 세율 15.4%가 붙고 금융소득 2,000만 원 합산에도 들어갑니다.
📌 함께 읽으면 좋은 글: 미국 국채금리 오르면 왜 주가가 떨어질까? 10년물 5.2%와 코스피 하락으로 본 할인율 계산법
사기 전에 확인할 다섯 가지
- 만기까지 안 쓸 돈인가: 개인투자용 국채 10년·20년물은 손대지 않을 돈만 넣어야 계산표의 숫자가 나옵니다.
- 어느 계좌로 살까: 분리과세는 1명당 1개만 만들 수 있는 전용계좌로 산 경우에 적용됩니다. 퇴직연금(DC·IRP) 계좌로도 10년물·20년물을 살 수 있지만 그때는 연금 세제를 따릅니다.
- 얼마까지 살 수 있나: 최소 10만 원부터 10만 원 단위로 청약합니다. 분리과세는 매입금액 총 2억 원까지입니다.
- 청약이 몰리면: 종목별 월 발행 한도를 넘으면 1인당 300만 원까지 먼저 배정하고 나머지는 청약액에 비례해 나눕니다.
- 어느 달 금리인가: 표면금리와 가산금리는 매달 새로 정해집니다. 청약 전에 그달 발표 금리로 다시 계산해야 합니다.
개인투자용 국채는 ’20년 손 안 대는 돈’에 맞춘 상품
개인투자용 국채는 오래 묶어 둘수록 숫자가 커지도록 설계된 상품입니다. 2026년 10월 조건이면 1,000만 원이 20년 뒤 세후 약 2,377만 원이 됩니다. 5,000만 원을 20년 넣는 고소득자라면 분리과세가 1,000만 원 넘는 세금 차이를 만들 수 있습니다.
반대로 몇 년 안에 쓸 수도 있는 돈이라면 장점이 크게 줄어듭니다. 중도환매는 1년 뒤부터, 월별 한도 안에서만 되고 이자도 단리 표면금리로 줄어듭니다. 내 돈이 언제 필요한지부터 정하고 만기를 고르는 것이 순서입니다.
참고 자료
- 재정경제부 보도자료 – 개인투자용 국채 10월 발행 계획(2026.9.30, KDI 경제정보센터 게재)
- 재정경제부 보도자료 – 개인투자용 국채 6월 발행 계획(중도환매 단리 기준, KDI 경제정보센터 게재)
- 국가법령정보센터 – 조세특례제한법 제91조의23(개인투자용국채에 대한 과세특례)
- SBS Biz – 미래에셋, 개인투자용 국채 10월 청약…10년물 규모 확대
- 뉴스서울 – 2026년 개인투자용국채 연간·1월 발행계획 및 투자 활성화 방안
- 국세청 – 종합소득세 세율