2026년 10월 8일 미국 증시에서 반도체주가 한꺼번에 밀렸습니다. 계기는 실적 발표가 아니라 오픈AI 매출에 관한 보도 한 건이었습니다. 엔비디아 시가총액 약 1,690억 달러가 하루 만에 줄었습니다. 그리고 AI 버블 논쟁이 다시 불붙었습니다.
이 글은 그날 무슨 일이 있었는지, 빅테크가 AI에 얼마를 쓰는지 정리합니다. 이어서 버블론과 반론의 근거를 표로 나란히 놓고, 투자자가 확인할 지표를 짚습니다. 수치는 2026년 10월 10일까지 공개된 보도와 회사 발표 기준입니다. 특정 종목의 매수·매도를 권하는 글이 아닙니다.
2026년 10월 8일, 오픈AI 매출 보도가 흔든 반도체주
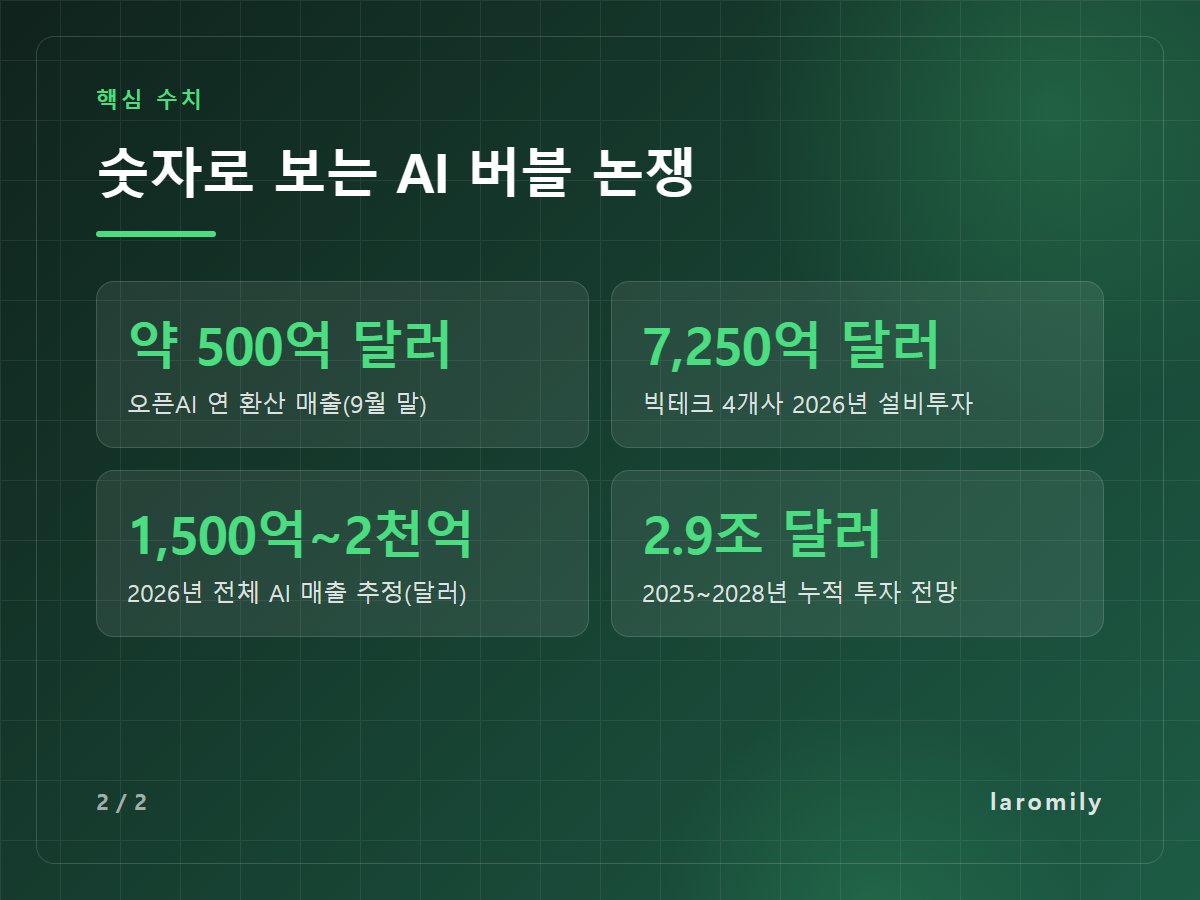
CNBC는 오픈AI가 9월 말 기준 연 환산 매출을 약 500억 달러로 투자자에게 알렸다고 전했습니다. 연 환산 매출은 한 달 매출에 12를 곱한 값입니다. 문제는 일주일 전 시장에 돈 숫자였습니다. 그때는 680억~700억 달러 안팎으로 알려졌습니다.
약 200억 달러가 빈 셈입니다. 시장은 이를 “AI 수요가 생각보다 약하다”는 신호로 읽었습니다. 247월스트리트 집계로 이날 주요 종목 등락은 다음과 같습니다.
- 엔비디아 -2.94%(시가총액 약 1,690억 달러 감소)
- 코어위브 -7.77%, 오라클 -5.48%
- 브로드컴 -4.35%, AMD -3.90%
- 반도체 업종 지수 -3.4%, S&P500 -0.47%
시장 전체보다 AI 관련주가 훨씬 크게 빠졌습니다. AI 버블 우려가 특정 업종에 몰려 있다는 뜻입니다. 다음 날 아시아 시장에서도 어드밴테스트, 키오시아, 소프트뱅크그룹 같은 AI 관련 대형주가 약세를 보였습니다.

500억과 700억, 숫자가 엇갈린 이유
보도를 자세히 보면 매출이 갑자기 줄어든 것은 아니었습니다. 집계 방식의 차이였습니다. 247월스트리트에 따르면 높은 숫자는 일부 투자자가 앤트로픽과 비교하려고 다시 계산한 값이었습니다.
앤트로픽은 클라우드 협력사 장터를 통한 판매도 매출에 넣습니다. 오픈AI는 넣지 않습니다. 같은 기준으로 맞추려다 보니 숫자가 부풀려진 것입니다. 그래서 다음 날 코어위브와 오라클 등은 일부 낙폭을 되찾았습니다.
그래도 이 소동은 중요한 사실 하나를 드러냈습니다. 오픈AI는 비상장사라 감사받은 재무제표를 공개할 의무가 없습니다. 수천억 달러 투자의 근거가 되는 숫자가 보도와 추정에 기대고 있다는 뜻입니다. 오픈AI는 2027년 초 상장을 추진하는 것으로 알려졌습니다. AI 버블 논쟁이 숫자의 신뢰 문제로 번진 이유입니다.
📌 함께 읽으면 좋은 글: AI 데이터센터 붐에 걸린 브레이크: 텍사스의 허가 중단과 월가의 의심
빅테크 설비투자 7,000억 달러, AI 버블 논쟁의 출발점
AI 버블 논쟁의 핵심은 결국 “쓰는 돈과 버는 돈의 차이”입니다. 먼저 쓰는 돈부터 보겠습니다. 아래는 2026년 설비투자(데이터센터·서버 등) 계획을 보도 기준으로 모은 것입니다.
| 회사 | 2026년 설비투자 계획 | 출처·시점 |
|---|---|---|
| 아마존 | 약 2,000억 달러 | 테크타임스(6월) |
| 알파벳(구글) | 1,950억~2,050억 달러 | 7월 22일 전망 상향 |
| 마이크로소프트 | 약 1,900억 달러 수준 | 테크타임스 추정(6월) |
| 메타 | 최대 1,450억 달러 | 6월 말 전망 상향 보도 |
| 4개사 합계 | 약 7,000억~7,250억 달러 | 포브스(10월 7일) |
테크타임스는 4개사 합계가 2025년 약 4,100억 달러에서 77% 늘어난다고 계산했습니다. 오라클까지 넣으면 약 7,500억 달러라는 MIT 테크놀로지 리뷰 집계도 있습니다. 모건스탠리는 2025~2028년 누적 2조 9,000억 달러로 내다봤습니다. 그중 절반 이상은 빌린 돈 같은 외부 자금으로 채울 것으로 봤습니다.
번 돈은 어떨까요. MIT 테크놀로지 리뷰는 2026년 전체 AI 매출을 연 1,500억~2,000억 달러로 추정했습니다. 단순 계산하면 설비투자 1달러당 AI 매출은 0.2~0.3달러 수준입니다.
AI 버블 논쟁, 버블론과 반론의 근거 비교
같은 숫자를 보고도 AI 버블 해석은 갈립니다. 양쪽 주장을 근거와 함께 나란히 놓았습니다.
| 쟁점 | 버블론 근거 | 반론 근거 |
|---|---|---|
| 매출 | AI 매출 추정 1,500억~2,000억 달러, 투자의 4분의 1 수준 | 마이크로소프트 AI 매출 연 370억 달러 돌파, 전년 대비 123% 증가 |
| 수요 | 오픈AI 매출 숫자부터 불투명 | 구글 클라우드 수주잔고 4,620억 달러(1분기) |
| 현금 | 알파벳 2분기 잉여현금흐름 59억 달러 적자, 상장 후 처음 | AWS도 2010~2013년 투자기에 현금흐름이 눌렸다가 회복 |
| 회계 | GPU 수명을 5년에서 3년으로 잡으면 2031년까지 감가상각 약 1조 달러 증가(골드만삭스) | 엔비디아는 분기 매출 1,080억 달러 전망, 실수요가 숫자로 확인됨 |
| 자금 | 투자 절반 이상 외부 자금, 사모 신용으로 위험이 퍼짐 | 투자 주체가 현금이 많은 초대형 기업, 닷컴 때 신생 기업과 다름 |
| 이익 눈높이 | 투자를 정당화하려면 연 1조 달러 이익이 필요하나 컨센서스는 약 4,500억 달러(JP모건) | 거품이 꺼져도 인프라는 남음, 통신 버블 때 깐 광케이블이 지금 인터넷의 뼈대 |
버블론 쪽에서는 마이클 버리가 감가상각을 문제 삼습니다. 그는 2026~2028년 감가상각이 1,760억 달러가량 덜 잡혔다고 추정했습니다. MIT 경제학자 대런 아세모글루는 생산성 향상이 확인되지 않으면 투자가 꺾일 것이라고 봤습니다.
반론 쪽 대표는 젠슨 황 엔비디아 CEO입니다. 그는 AI가 연구 단계를 지나 본격 생산 단계에 들어섰다고 말했습니다. 실제로 AWS 매출은 2026년 1분기 28% 늘었습니다. 구글 클라우드 매출도 같은 분기 63% 증가했습니다.
📌 함께 읽으면 좋은 글: 미국 국채금리 오르면 왜 주가가 떨어질까? 10년물 5.2%와 코스피 하락으로 본 할인율 계산법
버블인지 아닌지보다 ‘얼마나 빨리 따라잡나’가 문제
AI 버블을 두고 맞서는 두 주장은 사실 같은 지점을 보고 있습니다. 투자가 매출보다 앞서 있다는 점에는 양쪽 모두 동의합니다. 다른 것은 매출이 언제, 얼마나 따라잡느냐에 대한 전망입니다.
MIT 테크놀로지 리뷰에 소개된 경제학자 제시카 와치터의 계산이 있습니다. 빅테크가 2030년까지 손익분기를 맞추려면 생산성을 2.7배 끌어올려야 한다는 것입니다. 그는 1990년대 IT 붐 때를 보면 불가능하지는 않다고 덧붙였습니다.
반대로 기업 쪽 체감은 아직 약합니다. 같은 기사에 인용된 경영진 6,000명 조사에서 90%가 지난 3년간 생산성 향상이 없었다고 답했습니다. 기대와 현실의 차이가 좁혀지는 속도가 주가를 흔드는 변수입니다.
AI 버블 여부를 가늠할 지표 6가지
AI 버블 여부는 뉴스 제목보다 아래 지표로 꾸준히 보는 편이 흐름을 읽기 쉽습니다. 빅테크 3분기 실적은 보통 10월 말에 나옵니다.
| 지표 | 무엇을 보나 | 경계 신호 |
|---|---|---|
| 설비투자 대비 AI 매출 비율 | AI 매출 ÷ 설비투자, 현재 추정 0.2~0.3배 | 투자는 늘고 비율은 제자리 |
| 잉여현금흐름(FCF) | 영업현금흐름에서 설비투자를 뺀 돈 | 적자 분기가 연속으로 이어짐 |
| 클라우드 매출 성장률·수주잔고 | AWS·애저·구글 클라우드 성장률 | 성장률 둔화와 잔고 감소가 동시에 |
| 감가상각 내용연수 | GPU·서버를 몇 년에 나눠 비용 처리하나 | 내용연수 단축, 이익 급감 |
| 외부 차입 규모 | 회사채·사모 신용으로 조달한 금액 | 차입 증가 속도가 매출보다 빠름 |
| AI 기업 매출 공개 | 오픈AI 상장 서류 등 감사받은 숫자 | 보도 숫자와 공시 숫자의 큰 차이 |
지표 하나만으로 판단하기는 어렵습니다. 예컨대 FCF가 줄어도 클라우드 성장률이 함께 오르면 투자 회수 단계로 볼 수도 있습니다. 여러 지표가 같은 방향을 가리킬 때 의미가 커집니다.
AI 버블 판단의 열쇠는 매출이 설비투자를 따라잡는 속도
10월 8일 소동은 집계 방식 오해에서 시작됐지만, 시장이 얼마나 예민한지를 보여 줬습니다. AI 버블 논쟁은 “AI가 쓸모 있나”가 아니라 “투자한 만큼 벌 수 있나”의 문제입니다. 지금 숫자로는 투자가 매출을 크게 앞서 있습니다.
그 차이를 좁힐 근거와 벌릴 근거가 모두 쌓이고 있습니다. 빅테크 실적 발표의 설비투자 전망과 클라우드 성장률이 다음 확인 지점입니다. 이 글은 2026년 10월 10일까지 공개된 자료를 정리한 해설이며, 투자 판단과 책임은 각자에게 있습니다.
참고 자료
- Nvidia, Oracle, CoreWeave and other AI stocks sink on OpenAI revenue report (CNBC, 2026-10-08)
- OpenAI’s Revenue Is Reportedly $20 Billion Lower Than Thought. Nvidia Just Lost $170 Billion (24/7 Wall St., 2026-10-09)
- Asian Stocks struggle as OpenAI revenue miss hits AI sector (FXStreet, 2026-10-09)
- What’s at stake in AI’s trillion-dollar gamble (MIT Technology Review, 2026-09-15)
- Big Tech AI Spending Tops $725 Billion: Free Cash Flow Hits Zero This Summer (Tech Times, 2026-06-29)
- AI Bubble Fears Grow, But Nvidia CEO Gives Bulls a New Argument Anyway (Yahoo Finance, 2026-09-20)