2020년에 1억 원으로 살 수 있던 물건을 2026년 9월에 사려면 약 1억 2,043만 원이 필요합니다. 국가데이터처 소비자물가지수가 2020년 100에서 120.43까지 올랐기 때문입니다. 그래서 통장 숫자보다 실질금리 계산이 먼저입니다.
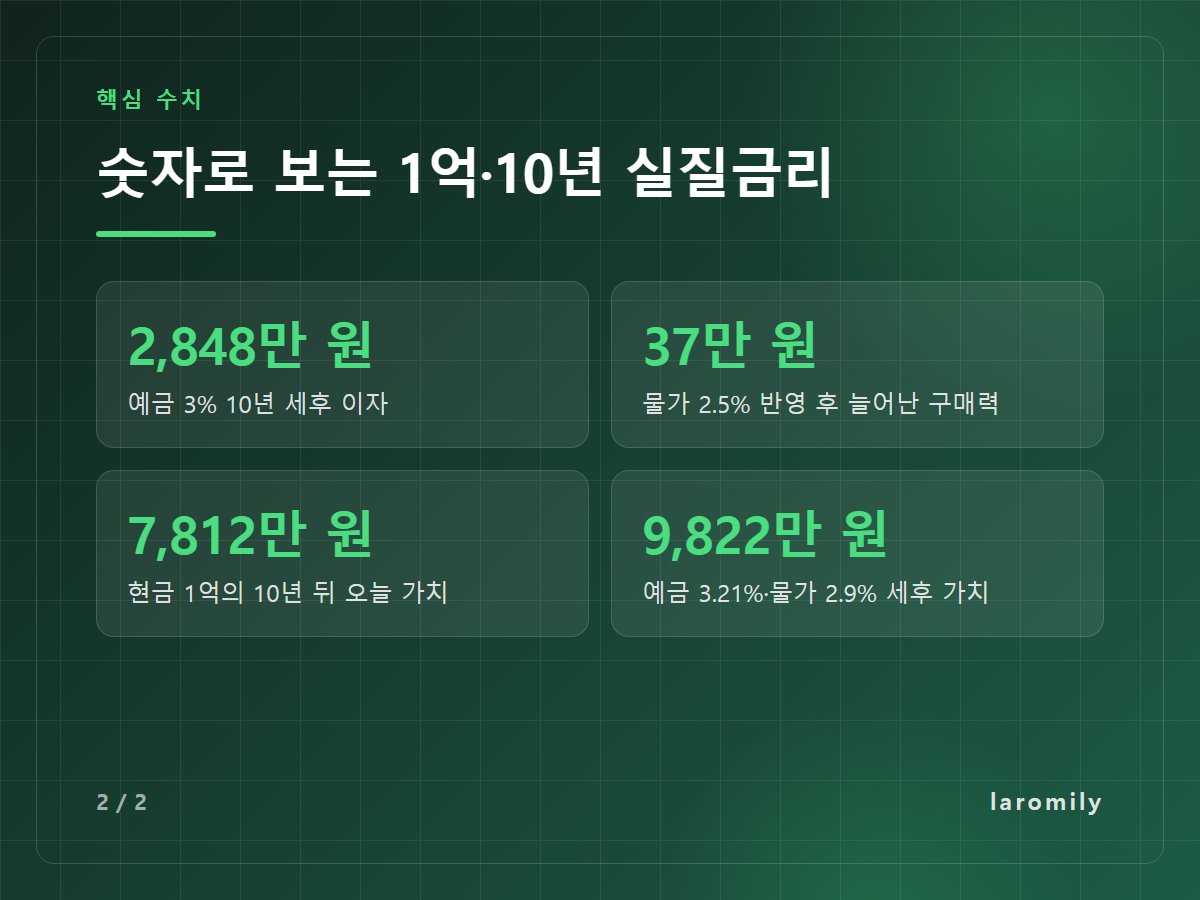
예를 하나 들어 보겠습니다. 1억 원을 연 3% 예금에 10년 맡기면 세후 이자로 약 2,848만 원이 붙습니다. 그런데 물가가 해마다 2.5% 오르면, 늘어난 구매력은 약 37만 원뿐입니다. 이 글은 2026년 10월 15일 확인 기준 공식 통계로 그 계산 과정을 풀어 봅니다.
2026년 가을, 예금 3.21%와 물가 2.9%가 만든 실질금리
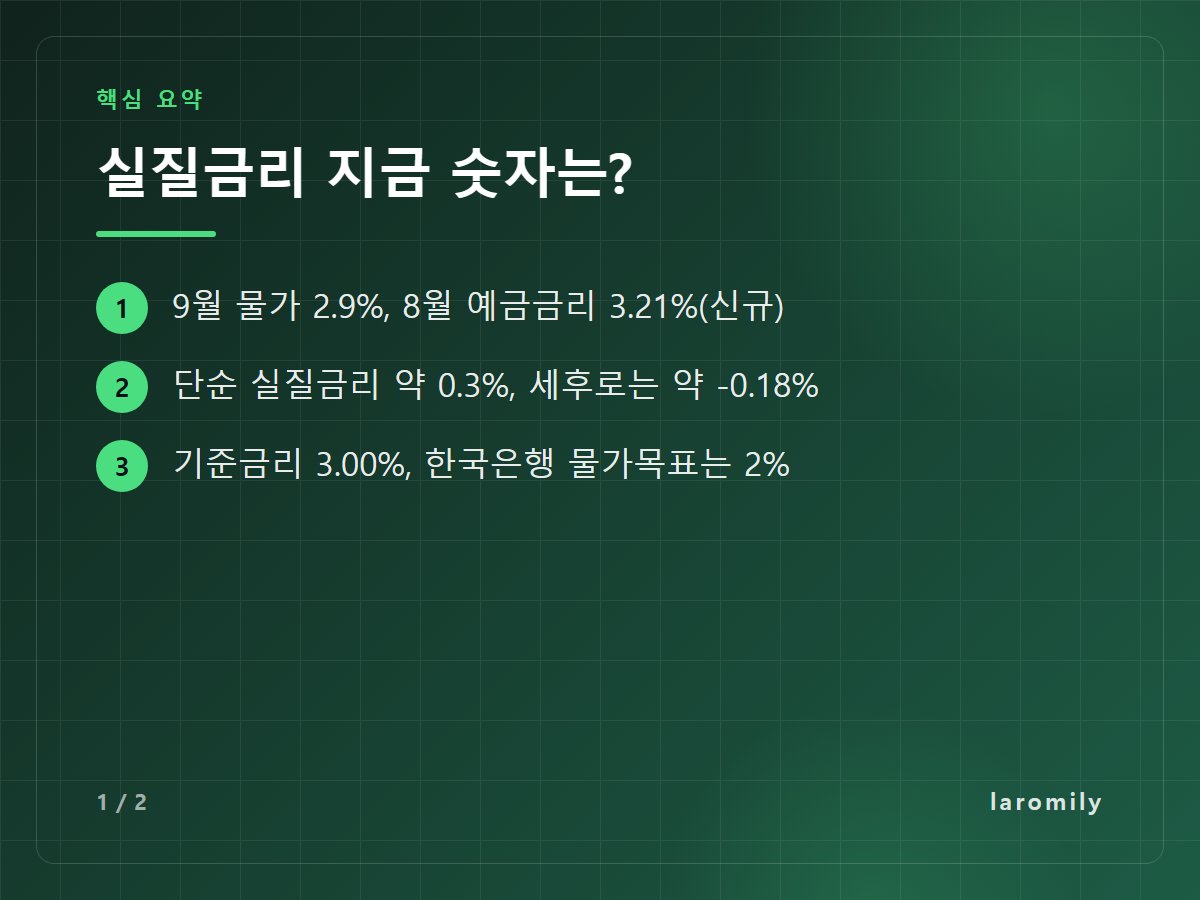
먼저 현재 숫자입니다. 국가데이터처가 10월 2일 발표한 9월 소비자물가는 전년 같은 달보다 2.9% 올랐습니다. 8월 3.1%보다는 조금 낮아졌습니다. 농산물·석유류를 뺀 근원물가는 2.7% 올랐습니다.
예금 쪽은 한국은행 통계를 봅니다. 8월 예금은행 저축성수신금리는 신규취급액 기준 연 3.21%였습니다. 한국은행 기준금리는 8월 27일 0.25%포인트 올라 연 3.00%가 됐고, 10월 22일 금융통화위원회에서 동결됐습니다.
두 숫자를 단순히 빼면 실질금리, 곧 물가를 뺀 금리가 약 0.3%입니다. 하지만 예금 이자에는 세금 15.4%가 붙습니다. 세금을 떼면 이자는 연 2.72% 수준으로 줄고, 물가 2.9%보다 낮아집니다. 세후 실질금리 수준이 약 -0.18%로 계산되는 셈입니다.
명목금리와 세후 금리, 무엇이 다를까
통장에 적힌 금리는 명목금리입니다. 물가 변화를 반영하지 않은 숫자입니다. 여기서 물가상승률을 빼면 실질금리 값이 나옵니다. 돈이 실제로 살 수 있는 물건의 양, 곧 구매력이 얼마나 느는지를 보여 줍니다.
계산식은 두 가지입니다.
- 빠른 근사식: 실질금리 ≈ 명목금리 − 물가상승률
- 정확한 식: 실질금리 = (1 + 명목금리) ÷ (1 + 물가상승률) − 1
금리와 물가가 3% 안팎일 때는 두 식의 차이가 0.01%포인트 수준입니다. 예금 3%, 물가 2.5%면 근사식은 0.5%, 정확한 식은 0.488%입니다.
개인 예금자에게는 한 단계가 더 있습니다. 소득세법 제129조에 따라 일반 이자소득은 14%가 원천징수됩니다. 지방소득세 1.4%를 더하면 15.4%입니다. 그래서 세후 실질금리 계산식은 이렇게 됩니다.
- 세후 실질금리 ≈ 명목금리 × 0.846 − 물가상승률
1억·10년 실질금리 계산표
이제 이 글의 핵심 계산입니다. 1억 원을 1년 만기 예금에 넣고, 해마다 세후 원리금을 다시 맡긴다고 가정했습니다. 물가는 매년 같은 비율로 오른다고 봤습니다. ‘오늘 가치’는 10년 뒤 금액을 그 물가로 나눠 2026년 돈으로 바꾼 값입니다.
예금 3%, 물가 2.5%, 10년 기준
| 항목 | 10년 뒤 통장 잔액 | 오늘 가치(구매력) | 연 실질 수익률 |
|---|---|---|---|
| 현금으로 보관 | 1억 원 | 약 7,812만 원 | -2.44% |
| 예금 3%, 세금 전 | 약 1억 3,439만 원 | 약 1억 499만 원 | +0.49% |
| 예금 3%, 세후(15.4%) | 약 1억 2,848만 원 | 약 1억 37만 원 | +0.04% |
세금 전 이자는 약 3,439만 원입니다. 세금과 그만큼 줄어든 복리 효과로 약 591만 원이 빠집니다. 남은 2,848만 원의 대부분은 물가 상승분을 메우는 데 쓰입니다. 실제로 늘어난 구매력은 약 37만 원입니다.
같은 방식으로 금리와 물가를 바꿔 보면 아래와 같습니다. 칸 안의 숫자는 세후, 오늘 가치 기준 1억 원의 10년 뒤 구매력입니다.
| 예금 금리 \ 물가 | 2.0% | 2.5% | 2.9% | 3.0% |
|---|---|---|---|---|
| 2.0% | 9,702만 원 | 9,239만 원 | 8,886만 원 | 8,800만 원 |
| 3.0% | 1억 540만 원 | 1억 37만 원 | 9,654만 원 | 9,560만 원 |
| 3.21% | 1억 724만 원 | 1억 212만 원 | 9,822만 원 | 9,727만 원 |
| 4.0% | 1억 1,443만 원 | 1억 897만 원 | 1억 480만 원 | 1억 379만 원 |
8월 평균 예금금리 3.21%와 9월 물가 2.9%가 10년 이어진다고 가정해 봅니다. 그러면 1억 원의 구매력은 약 9,822만 원으로 줄어듭니다. 통장 잔액은 1억 3,073만 원으로 늘었는데도 그렇습니다.
실질금리 0.49%가 0.04%로, 세금이 만든 차이
표에서 눈에 띄는 점이 있습니다. 세금 전 실질금리 0.49%가 세후에는 0.04%로 줄었습니다. 세율은 15.4%인데, 실질 이자는 90% 넘게 사라졌습니다.
이유는 세금이 명목 이자 전체에 붙기 때문입니다. 3% 이자 가운데 2.5%는 물가를 따라가는 몫입니다. 구매력으로 보면 늘어난 돈이 아닌데도 세금은 3% 전체에 매겨집니다. 연 이자 300만 원이면 세금 46만 2천 원이 나갑니다. 실질 이자 약 49만 원과 거의 같은 금액입니다.
그래서 물가가 높을수록 같은 세율이라도 실질 부담이 커집니다. 비과세·분리과세 계좌를 먼저 채우는 사람들이 많은 것도 이 구조 때문입니다. 예금 규모가 커서 이자와 배당이 한 해 2,000만 원을 넘으면 종합과세까지 따져야 합니다.
📌 함께 읽으면 좋은 글: 금융소득종합과세 2천만 원 넘으면 세금 얼마? 3천·5천·1억 계산표와 건보료 영향, 5월 신고법
72법칙으로 돈의 가치를 암산하는 법
72법칙은 72를 연 수익률(%)로 나눠 돈이 두 배가 되는 기간을 어림하는 방법입니다. 거꾸로 쓰면 물가 때문에 돈 가치가 반이 되는 기간도 구할 수 있습니다.
① 내 돈 가치가 반토막 나는 시간
- 물가 2.5%: 72 ÷ 2.5 = 약 28.8년(정확한 계산 약 28.1년)
- 물가 2.9%: 72 ÷ 2.9 = 약 24.8년(정확한 계산 약 24.2년)
현금을 금고에 두면 30년이 안 돼 구매력이 절반이 된다는 뜻입니다.
② 예금으로 두 배 되는 시간, 세금 전과 후
- 명목 3%: 72 ÷ 3 = 24년
- 세후 2.538%: 72 ÷ 2.538 = 약 28.4년
- 세후 실질 0.037%: 72 ÷ 0.037 = 약 1,946년
통장 잔액은 28년쯤 뒤 두 배가 됩니다. 하지만 구매력이 두 배가 되려면 계산상 2천 년 가까이 걸립니다.
③ 목표에서 거꾸로 필요한 금리 구하기
20년 뒤 구매력을 두 배로 만들고 싶다고 해 보겠습니다. 72 ÷ 20 = 3.6%의 실질 수익률이 필요합니다. 여기에 물가 2.5%를 더하면 세후 명목 약 6.1%입니다. 세금 15.4%를 감안해 0.846으로 나누면 세금 전 약 7.2%가 됩니다. 예금만으로는 닿기 어려운 숫자라는 점을 바로 알 수 있습니다.
내 예금 실질금리 계산, 3단계로 대입하기
- 명목금리 확인: 가입한 예금의 약정 금리를 봅니다. 우대금리 조건이 있다면 실제 받을 금리로 계산합니다.
- 세후 금리로 바꾸기: 일반 과세 계좌라면 명목금리에 0.846을 곱합니다. 3.5%라면 약 2.96%입니다.
- 물가 빼기: 국가데이터처가 매달 초 발표하는 소비자물가 상승률을 뺍니다. 9월 2.9%를 쓰면 3.5% 예금의 세후 실질금리 수준은 약 0.06%입니다.
이 결과가 0보다 작으면 이자를 받아도 구매력은 줄고 있다는 뜻입니다. 10년 뒤 금액이 궁금하면 ‘1억 × (1 + 세후 금리)의 10제곱 ÷ (1 + 물가)의 10제곱’으로 계산하면 됩니다.
앞으로 예금의 실질 수익을 움직일 지표
실질금리는 두 숫자가 움직이면 바로 바뀝니다. 하나는 예금 금리, 다른 하나는 물가입니다.
예금 금리는 기준금리 흐름을 따라갑니다. 한국은행은 7월과 8월 연달아 기준금리를 올려 연 3.00%로 만들었습니다. 10월 22일 금융통화위원회는 기준금리를 연 3.00%로 동결했습니다. 금통위는 1년에 8번 기준금리를 결정하므로 이후 결정은 한국은행 발표로 확인해야 합니다.
물가는 한국은행이 목표로 삼는 2%가 기준선입니다. 9월 2.9%는 그보다 0.9%포인트 높습니다. 물가가 목표 쪽으로 내려오면 같은 예금 금리라도 실질금리 수준이 올라갑니다. 반대로 물가가 3%대에 머물면 세후 기준 마이너스가 이어질 수 있습니다.
금리의 영향은 예금에만 그치지 않습니다. 금리가 오를 때 주식 가치가 왜 흔들리는지도 같은 할인 계산으로 설명됩니다.
📌 함께 읽으면 좋은 글: 미국 국채금리 오르면 왜 주가가 떨어질까? 10년물 5.2%와 코스피 하락으로 본 할인율 계산법
예금 금리는 ‘물가 + 세금’을 넘어야 돈이 불어난다
통장 잔액이 늘어도 돈이 불어났다고 단정할 수 없습니다. 예금 3%, 물가 2.5%에서 10년 동안 붙은 세후 이자 2,848만 원은 대부분 물가를 따라잡는 데 쓰였습니다. 실제로 늘어난 구매력은 37만 원이었습니다.
판단 기준은 간단합니다. 명목금리 × 0.846이 물가상승률보다 높은지 보면 됩니다. 이 실질금리 계산을 한 번 해 두면 금리 3%라는 숫자를 훨씬 정확하게 읽을 수 있습니다. 위 계산은 금리와 물가가 10년간 일정하다고 본 단순 가정이며, 특정 상품을 권하는 내용이 아닙니다.
참고 자료
- 국가데이터처 – 2026년 9월 소비자물가동향(KDI 경제교육·정보센터 게재)
- 한국은행 – 2026년 8월 금융기관 가중평균금리(KDI 경제교육·정보센터 게재)
- 한국은행 – 기준금리 추이
- 한국은행 – 물가안정목표제
- 국가법령정보센터 – 소득세법 제129조(원천징수세율)